Domain elektroseilzüge.de kaufen?
Wir ziehen mit dem Projekt
elektroseilzüge.de um.
Sind Sie am Kauf der Domain
elektroseilzüge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektroseilzüge.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
VEVOR Pickup Kran mit Anhängerkupplung, 453,6kg Belastbarer Ladekran Inkl. 8t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit Anhängerkupplung, 453,6kg Belastbarer Ladekran Inkl. 8t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Verwendung in mehreren Szenen Kettenhaken-Hebezeug Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: Hakenkette: 29,1–45,7 Zoll / 740–1160 mm,Nettogewicht: 120,81 lbs / 54,8 kg,Tragfähigkeit: 1000 lbs / 453,6 kg,Drehwinkelbereich: 0–35,4 Zoll / 0–900 mm,Artikelmodellnummer: HZ-05,Auslegerhöhenbereich: 47,2–110,2 Zoll / 1200–2800 mm,Produktabmessungen (maximale Größe): 57,09 x 77,2 x 45,67 Zoll / 1450 x 1960 x 1160 mm347,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Pickup Kran mit Anhängerkupplung, 680 kg Belastbarer Ladekran Inkl. 12t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit Anhängerkupplung, 680 kg Belastbarer Ladekran Inkl. 12t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Verwendung in mehreren Szenen Kettenhaken-Hebezeug Rotationswegbereich: 0–41,7 Zoll / 0–1060 mm,Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: 44,5–57 Zoll / 1130–1450 mm,Nettogewicht: 140,87 lbs / 63,9 kg,Tragfähigkeit: 1500 lbs / 680 kg,Artikelmodellnummer: HZ-06,Auslegerhöhenbereich: 59–110,2 Zoll / 1500–2800 mm,Produktabmessungen (maximale Größe): 57,09 x 46,85 x 84,65 Zoll / 1450 x 1190 x 2150 mm367,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
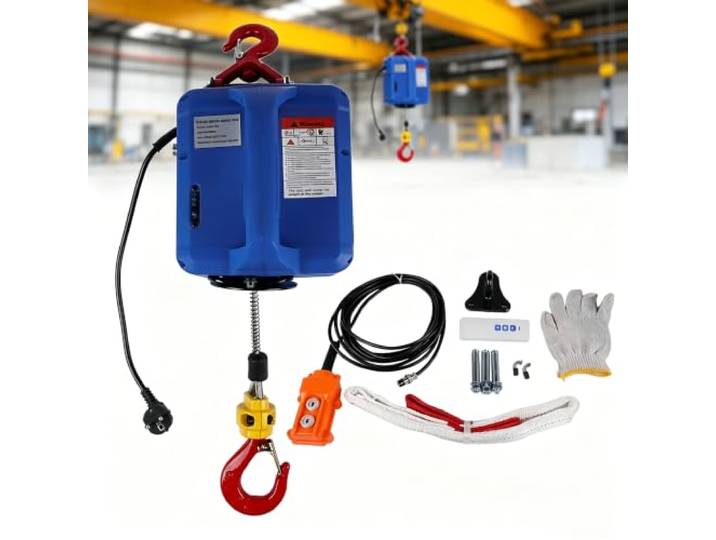
Elektrische Seilwinde 500KG 1500W Hebezeug mit Kabelloser 60m Fernbedienung & Handsteuerung 360° Drehbarer Haken Überlastschutz & Endschalter 7,6m StahlseilElektrische Seilwinde 500KG 1500W Hebezeug mit Kabelloser 60m Fernbedienung & Handsteuerung 360° Drehbarer Haken Überlastschutz & Endschalter 7,6m Stahlseil. Doppelte Steuerung für flexible Bedienung - Diese tragbare elektrische Seilwinde unterstützt zwei Steuerungsmethoden: eine flexible kabellose Fernbedienung mit einer Reichweite von bis zu 60 Metern sowie eine integrierte Knopfsteuerung am Gerätegriff. Sie ermöglicht eine komfortable, sichere und flexible Bedienung bei unterschiedlichen Einsatzszenarien. Hochwertige Sicherheits-Haken & robustes Stahlseil - Sowohl oberer als auch unterer Haken lassen sich um 360 Grad drehen, um Torsionskräfte zu entlasten und die Stabilität während des Hebevorgangs zu gewährleisten. Ausgestattet mit Sicherheits-Schnallen gegen Absturz. Das hochwertige Stahlseil mit Stahlkern hat einen Durchmesser von 6 mm und eine Länge von 7,6 m, bruchfest und langlebig bei regelmäßiger Pflege. Doppelter Schutzmechanismus für maximale Sicherheit - Die Seilwinde ist mit einem automatischen Endschalter ausgestattet: Er stoppt den Betrieb automatisch, sobald das Seil die Endposition erreicht, um Geräte und Körper effektiv zu schützen. Zusätzlich sorgt ein integrierter Überlastungsschutz dafür, dass der Motor bei Überschreitung der maximal Traglast automatisch abschaltet und vor Beschädigungen bewahrt. Leistungsstarker 1500W Reihenschlussmotor - Der integrierte 1500W Universalmotor verfügt über ein hohes Anlaufdrehmoment, kompakte Bauweise und geringes Gewicht. Der Motor läuft stabil ohne plötzliche Vibrationen beim Starten und Stoppen, neigt nicht zum Blockieren und verfügt über ein moderates Arbeitsgeräusch für einen reibungslosen Dauerbetrieb. Breite Einsatzmöglichkeiten & flexible Montage - Der multifunktionale Elektro-Hebezug eignet sich zum Heben regelmäßiger und unregelmäßiger Gegenstände wie Rasenmäher, Motoren, Steine und Bäume. Er kann vertikal sowie horizontal in Garagen, Werkstätten, Dachböden und Scheunen installiert werden und ist leicht zu transportieren und zu lagern. Farbe:Blue153,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
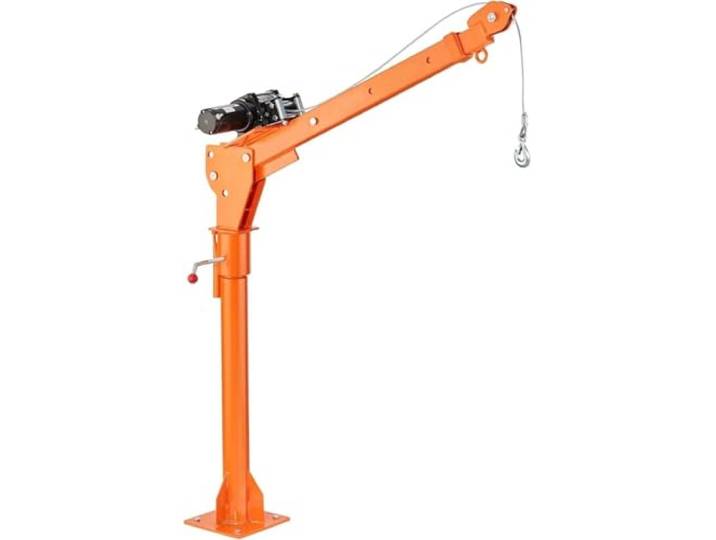
elektrische seilwinde Pickup-Truck-Kran, 500 kg Tragkraft, 360 ° schwenkbar, LKW-Auslegerkran mit drei Auslegerkapazitäten von 100 kg, 250 kg und 500 kg Seilwinde Elektrischelektrische seilwinde Pickup-Truck-Kran, 500 kg Tragkraft, 360 ° schwenkbar, LKW-Auslegerkran mit drei Auslegerkapazitäten von 100 kg, 250 kg und 500 kg Seilwinde Elektrisch. Hohe Tragfähigkeit: Sind Sie es leid, mit schweren Lasten zu kämpfen? Mit unserem Autokran können Sie mühelos bis zu 500 kg heben! Für die Ewigkeit gebaut: Der Aufbau unseres Ladeflächenkrans ist so robust wie nur möglich. Seine rost- und korrosionsbeständigen Eigenschaften sorgen dafür, dass er den Belastungen der Zeit standhält und auf lange Sicht zuverlässige Leistung bietet. Flexible 360°-Drehung: Müssen Sie Ihren Hebewinkel anpassen? Kein Problem! Der Stützrahmen unseres Pick-up-Krans lässt sich um volle 360 Grad drehen. Jetzt haben Sie die Freiheit, Ihre Ladung ganz einfach zu manövrieren und genau dort zu positionieren, wo Sie sie haben möchten – ganz allein. Es eignet sich für Fabriken, Lagerhäuser, Baugewerbe, Gebäude, Gütertransport, Eisenbahnen, Industrie- und Bergbauunternehmen usw. für eine Vielzahl von Gelegenheiten. Es ist die ideale Wahl für eine Vielzahl von Hebeaufgaben, um unterschiedlichen Anforderungen gerecht zu werden. Farbe:One Color600,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Pickup Kran mit Anhängerkupplung, 453,6kg Belastbarer Ladekran Inkl. 8t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit Anhängerkupplung, 453,6kg Belastbarer Ladekran Inkl. 8t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Verwendung in mehreren Szenen Kettenhaken-Hebezeug Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: Hakenkette: 29,1–45,7 Zoll / 740–1160 mm,Nettogewicht: 120,81 lbs / 54,8 kg,Tragfähigkeit: 1000 lbs / 453,6 kg,Drehwinkelbereich: 0–35,4 Zoll / 0–900 mm,Artikelmodellnummer: HZ-05,Auslegerhöhenbereich: 47,2–110,2 Zoll / 1200–2800 mm,Produktabmessungen (maximale Größe): 57,09 x 77,2 x 45,67 Zoll / 1450 x 1960 x 1160 mm347,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Pickup Kran mit Anhängerkupplung, 680 kg Belastbarer Ladekran Inkl. 12t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit Anhängerkupplung, 680 kg Belastbarer Ladekran Inkl. 12t Hydraulikpumpe, Manueller Hebekran mit 360° Drehkranz, Hebezeug aus Kohlenstoffstahl für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Verwendung in mehreren Szenen Kettenhaken-Hebezeug Rotationswegbereich: 0–41,7 Zoll / 0–1060 mm,Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: 44,5–57 Zoll / 1130–1450 mm,Nettogewicht: 140,87 lbs / 63,9 kg,Tragfähigkeit: 1500 lbs / 680 kg,Artikelmodellnummer: HZ-06,Auslegerhöhenbereich: 59–110,2 Zoll / 1500–2800 mm,Produktabmessungen (maximale Größe): 57,09 x 46,85 x 84,65 Zoll / 1450 x 1190 x 2150 mm367,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
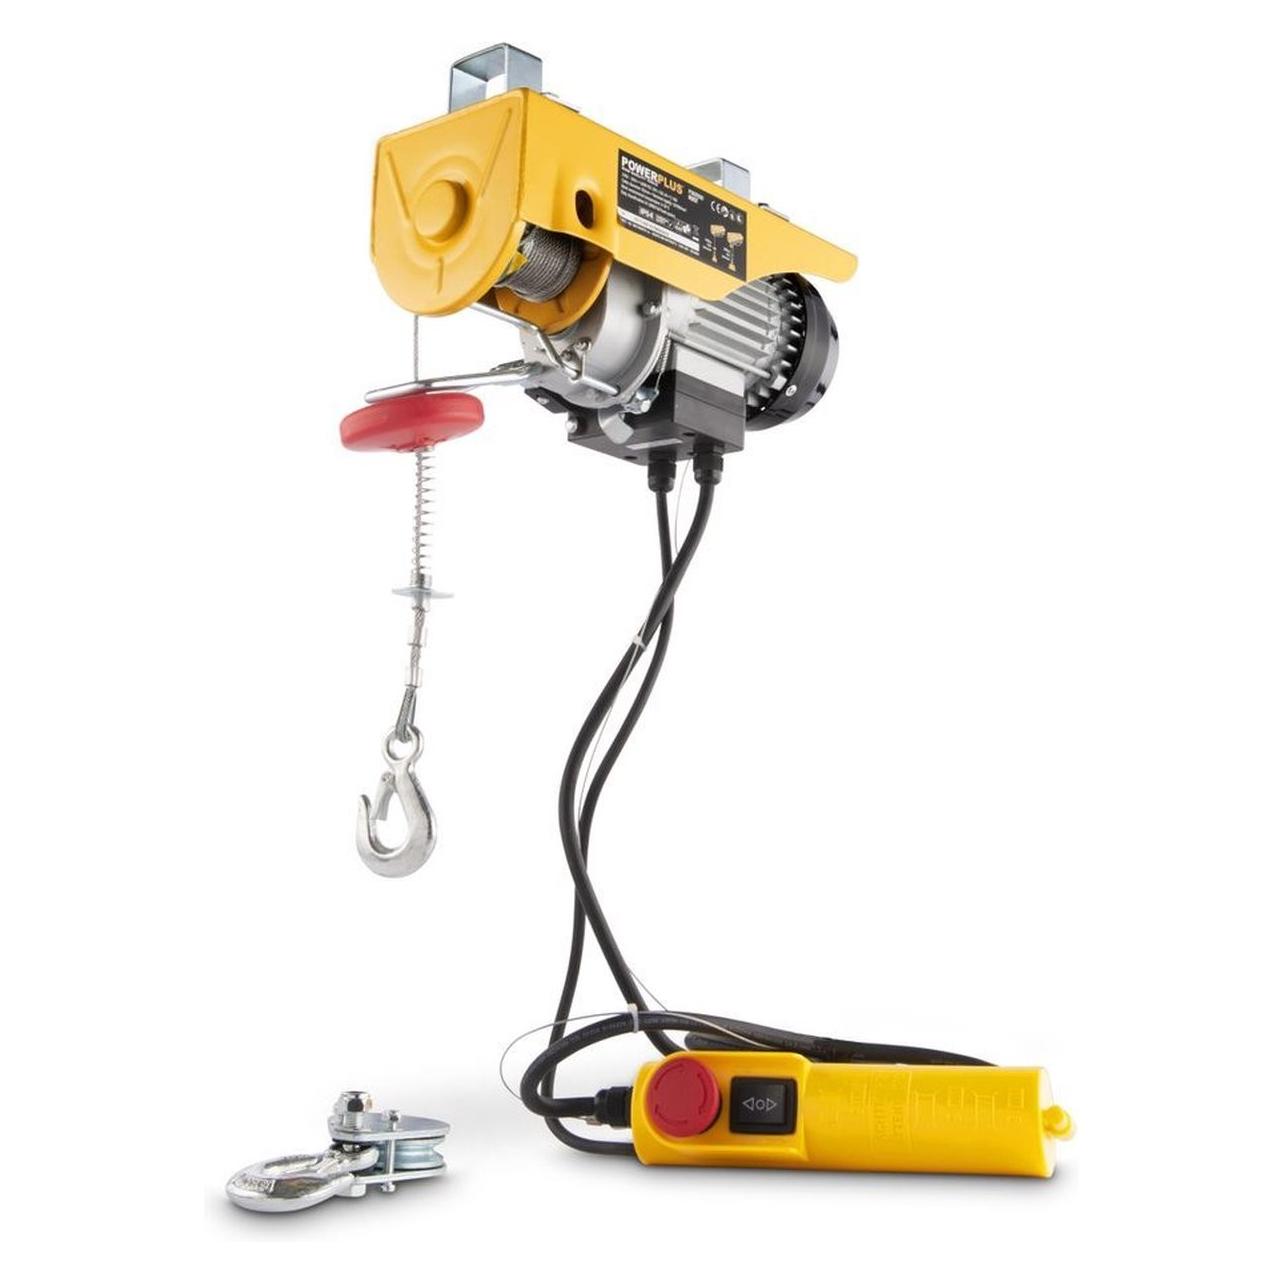
HBM tragbare Elektro-Winde, Hebezeug 18 MeterDie tragbare Elektro-Winde von HBM ist der perfekte Partner für alle Ihre Hebezwecke. Dank einer Spannung von 230 V und einer Stromstärke von 4,6 A ist diese Winde leistungsstark und effizient. Mit einer beeindruckenden Kapazität von 300/600 kg und einer Geschwindigkeit von 8/4 Metern pro Minute bietet diese Winde Zuverlässigkeit in jeder Hebesituation. Diese Elektro-Winde wurde für den Innenbereich entwickelt und ist ideal für Ihre Garage, Ihren Schuppen oder ähnliche Räume geeignet. Die eingebauten Sicherheitsfunktionen wie die Notbremse und die Endschalterfunktion sorgen dabei für einen störungsfreien und sicheren Betrieb. Die Elektro-Winde hat ein schlankes Design und ist mit einem empfohlenen Balkendurchmesser von 40-50 mm leicht in verschiedene Räume zu integrieren. Mit einem Nettogewicht von 20 kg ist sie außerdem leicht zu transportieren und zu lagern. Darüber hinaus ist diese Winde mit einem praktischen Flaschenzug ausgestattet, der es Ihnen ermöglicht, doppelte Lasten zu heben, was sie zu einer vielseitigen und wertvollen Ergänzung Ihrer Hebeausrüstung macht.159,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.